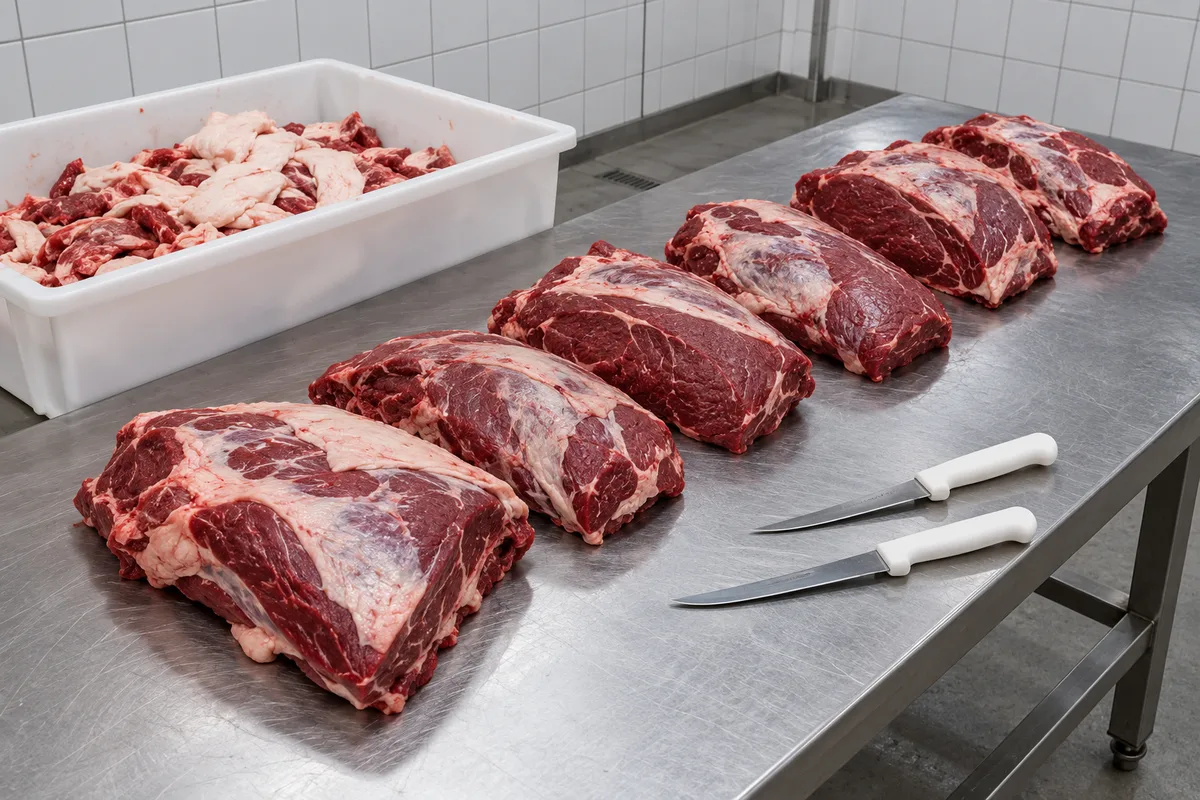
Le rendement carcasse rapporte le poids de la carcasse au poids vif. Pour l’atelier, le chiffre décisif vient ensuite : la part de cette carcasse qui finit en viande vendable, une fois l’os, le gras, les parures et la freinte retirés. Il se mesure à la balance, lot par lot, et fixe le coût du kilo vendu.
Le poids facturé n’arrive jamais intact en vitrine : une fraction part à l’équarrissage, une autre se vend en haché, une autre s’évapore en chambre froide. Tant que ce partage n’est pas pesé, le prix de la viande vendable repose sur une estimation.
Rendement carcasse et rendement de découpe : deux ratios distincts
Le premier ratio appartient à l’éleveur et à l’abattoir. L’annexe IV du règlement (UE) 1308/2013 définit la carcasse de bovin comme le corps de l’animal abattu après saignée, éviscération et dépouillement, présenté sans tête, sans pieds et sans organes internes. Le rendement en carcasse divise ce poids par le poids vif. L’ouvrage Produire des viandes (J.-L. Fraysse et A. Darré, 1990), cité par Wikipédia, le distingue du rendement en viande nette, qui rapporte le poids des morceaux commercialisés à celui de l’animal.
Le règlement délégué (UE) 2017/1182 fixe la pesée de la carcasse de bovin au plus tard une heure après l’égorgement. Pour la communication des prix de marché, son article 14 retient un poids à froid égal au poids chaud diminué de 2 %, et son article 6 exclut de la présentation de référence des bovins de huit mois ou plus, entre autres, les rognons, la graisse de bassin, la hampe, l’onglet et la queue.
Le second ratio est celui du boucher. Le rendement de découpe rapporte le poids vendable au poids de carcasse, de quartier ou de pièce acheté. C’est lui qui décide de la marge : la facture porte sur le poids carcasse, la caisse n’encaisse que le poids vendu.
Ce que la carcasse devient sous le couteau
Le règlement (CE) 853/2004 appelle atelier de découpe l’établissement où la viande est désossée ou découpée ; à l’abattoir, la carcasse ne se divise qu’en demi-carcasses, en quartiers ou en trois morceaux au plus par demi-carcasse. Sur le billot du boucher, le poids se répartit ensuite en catégories de valeur très différente :
- Les muscles parés, vendus à griller, à rôtir ou à mijoter, qui portent l’essentiel du chiffre d’affaires.
- Les parures et petits muscles détachés au parage, qui partent en haché ou en préparations.
- Le gras de couverture et le suif retirés au dégraissage.
- Les os, vendus pour le bouillon quand la clientèle en demande, sinon évacués.
- Les tendons et aponévroses, invendables.
- La freinte, invisible sur le billot : l’eau évaporée et l’exsudat perdus entre l’achat et la vente.
La découpe muscle par muscle relève de la carte des morceaux du bœuf. Ici, seule compte la masse de chaque catégorie : deux carcasses de même poids rendent des quantités de viande vendable très éloignées, selon leur musculature, leur engraissement et le parage.
Mesurer le rendement, lot après lot
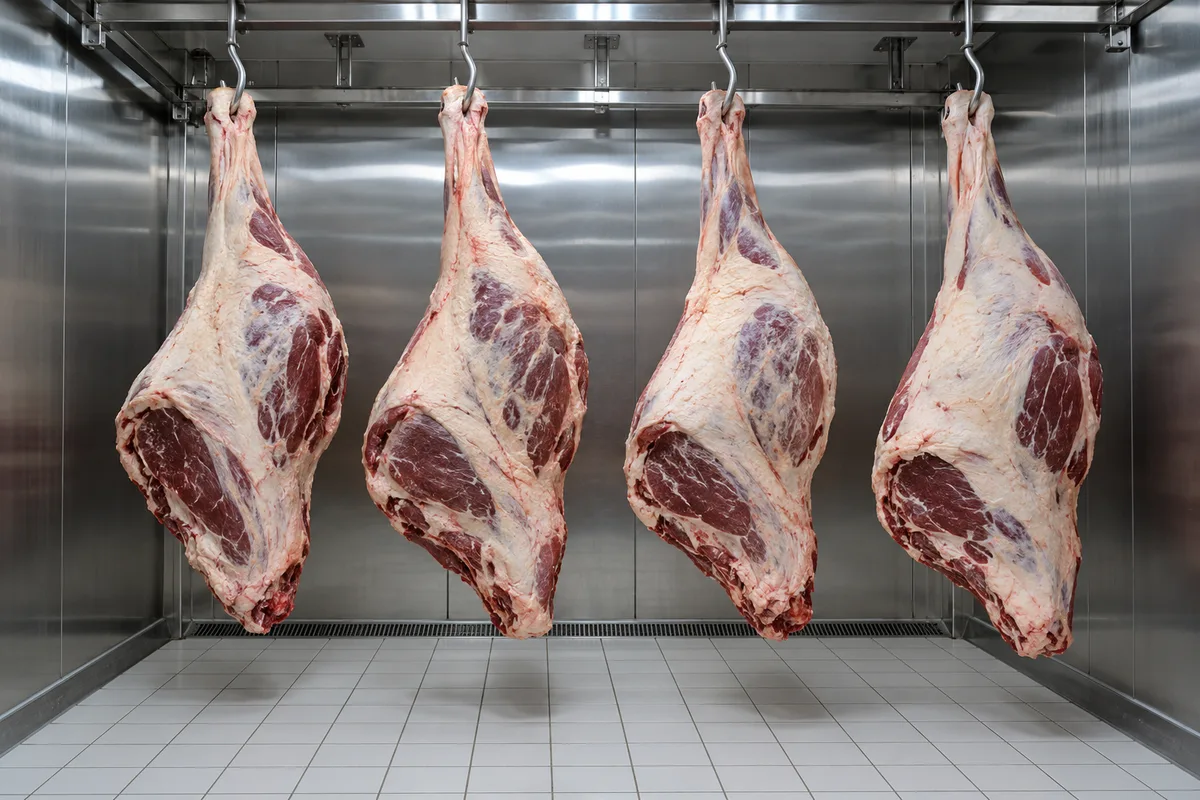
Un rendement se calcule sur une unité qui ne se mélange pas : la carcasse, le quartier ou le lot reçu à une date, chez un fournisseur, sous un numéro d’identification. Le règlement (CE) 178/2002 y pousse déjà : son article 18 exige que l’exploitant puisse nommer le fournisseur de chaque denrée reçue et les entreprises destinataires de ses produits. Le lot de la traçabilité devient donc aussi la base du rendement réel.
L’atelier de découpe forme le premier maillon de la transformation : une matière première y entre, plusieurs produits finis en sortent, chacun avec son coût. La page où l’éditeur français Hello Harel présente son erp industrie agroalimentaire répond à ce schéma sur deux points : un coût de revient établi pour chaque produit fini, recalculé quand le prix des matières premières change d’un achat à l’autre, et l’historique complet de chaque lot, consultable en remontant vers le fournisseur comme en descendant vers les clients livrés. Pour une boucherie qui achète ses carcasses à des cours changeants, ce rapprochement entre le lot, son prix d’achat et ce qu’il a rendu donne un coût du kilo vendu propre à chaque arrivage, et non une moyenne qui masque les écarts.
Le démarrage tient en trois gestes, à installer dès la semaine suivante. Peser chaque carcasse ou quartier à l’entrée, en notant ce poids à côté du numéro de lot et du poids facturé. Peser ensuite à part, à la sortie du billot, chaque catégorie : pièces parées, parures pour le haché, gras, os, déchets. Rapporter enfin la somme des catégories vendables au poids d’entrée : après quelques arrivages, l’atelier tient un premier rendement mesuré sur ses propres carcasses.
Les données à consigner pour chaque lot
- Le numéro de lot, la date de réception et le fournisseur.
- Le poids facturé et le poids constaté à la réception.
- La catégorie, la conformation et l’état d’engraissement, quand ils figurent sur les documents.
- Le poids de chaque catégorie sortie du billot.
- Le temps de désossage et de parage passé sur le lot, qui entre dans le coût au même titre que la matière.
Ressuage et maturation : la freinte qui s’évapore
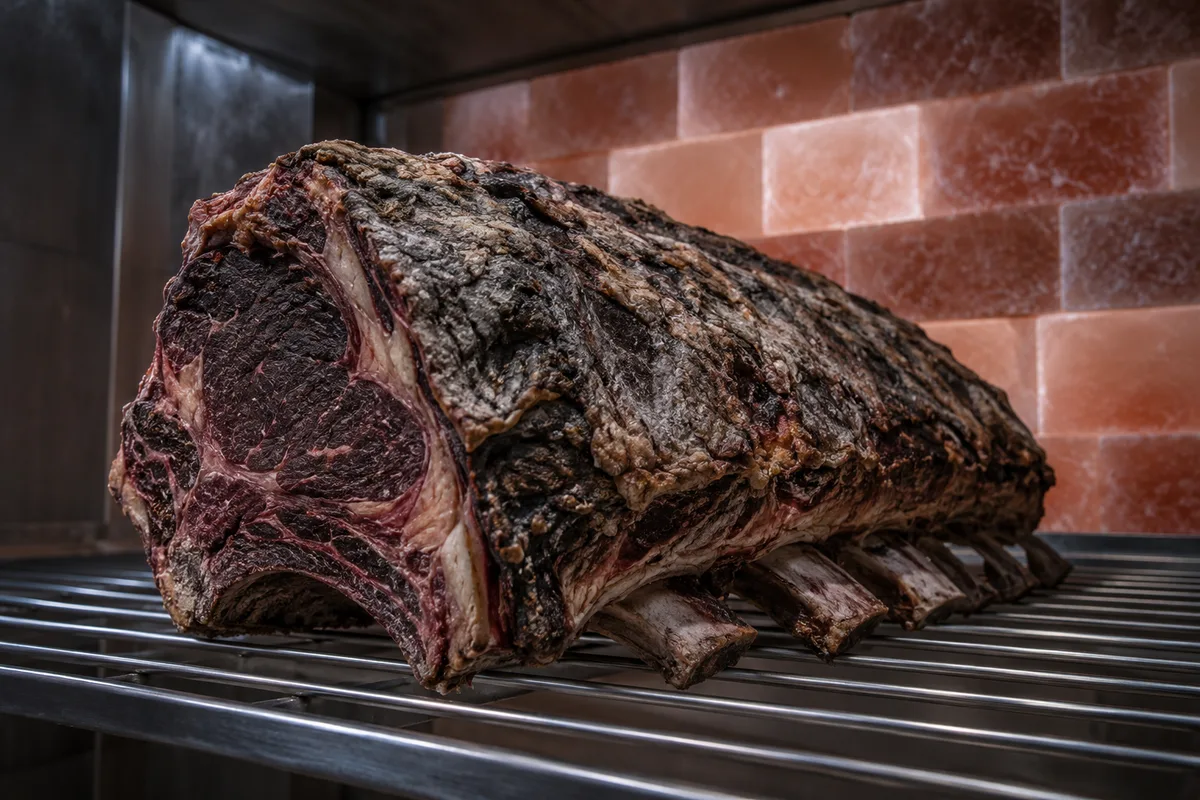
La freinte désigne la part d’une marchandise perdue pendant une opération comme le transport ou le stockage, selon la définition reprise par Wikipédia. Pour la viande, elle commence à l’abattoir : l’article Abattoir de l’encyclopédie décrit un ressuage où la carcasse descend à 10 °C en une dizaine d’heures, puis atteint 4 °C au bout de 24 heures. Pendant ce refroidissement, l’eau de surface s’évapore.
Le ressuage, payé avant la livraison
La déduction de 2 % entre poids chaud et poids froid, prévue par le règlement délégué (UE) 2017/1182 pour la cotation des bovins, fixe une convention commune à la filière. Le boucher qui achète au poids froid paie donc une carcasse déjà ressuyée, mais pas figée : une freinte de stockage se poursuit tant que la viande reste nue en chambre froide, surtout sur les surfaces de coupe fraîches. Sous vide, l’évaporation cesse, mais un exsudat se forme dans le sachet : il pèse à l’achat, jamais à la vente.
La maturation, une perte choisie
La maturation sur os ajoute une perte volontaire : évaporation en chambre, puis croûte sèche retirée au parage, mécanisme décrit dans le dossier sur la viande maturée. La règle de calcul tient en une ligne : peser la pièce à l’entrée en maturation, puis après parage, et rattacher l’écart au lot d’origine. Une côte maturée reste rentable seulement si son prix couvre aussi le poids disparu.
Du prix de la carcasse au coût du kilo vendable
Le calcul tient en une division, à condition de garder des lettres plutôt que des chiffres tout faits. Soit C le poids de carcasse acheté, P son prix au kilo et V le poids vendable pesé à la sortie du billot. Le rendement de découpe vaut V divisé par C, et le coût matière du kilo vendu vaut C multiplié par P, divisé par V : autrement dit, P divisé par le rendement.
Hypothèse de lecture, avec des chiffres ronds choisis pour l’exemple et non relevés dans un atelier : 100 kilos de carcasse achetés au prix P donnent 70 kilos vendables. Chaque kilo vendable porte alors le coût de 100 divisé par 70 kilos achetés, soit environ 1,43 fois P. Si un parage trop épais ramène le lot à 65 kilos, le calcul donne environ 1,54 fois P : cinq kilos perdus sur cent renchérissent le kilo vendu de près de 8 %, sans que la facture ait bougé.
Ajouter ce que la facture ne montre pas
Le coût matière ne dit pas tout du prix de revient. Quatre postes s’y ajoutent, rapportés au même lot :
- le temps de désossage et de parage, multiplié par le coût horaire de l’atelier ;
- la valeur nette des coproduits, à déduire quand le gras ou les os trouvent preneur, à ajouter quand leur enlèvement se paie ;
- l’emballage et l’énergie du froid ;
- la perte de maturation, pour les seules pièces concernées.
Répartir le coût entre pièces nobles et pièces à mijoter
Diviser le coût total par le poids vendable donne un coût moyen, identique pour le filet et pour le plat de côtes. Les pièces à griller paraissent alors très rentables, les morceaux à bouillir déficitaires. La méthode des coûts joints, classique en comptabilité analytique, répartit plutôt le coût du lot au prorata de la valeur de vente de chaque catégorie : chaque morceau porte une part proportionnelle à ce qu’il rapporte, et les marges se comparent sur une base cohérente.
Les leviers qui font varier le rendement
Avant l’achat : conformation et engraissement
La grille de l’annexe IV du règlement (UE) 1308/2013 donne deux indices avant même la découpe. La conformation, notée de S à P, décrit le développement musculaire de la cuisse, du dos et de l’épaule. L’état d’engraissement, noté de 1 à 5, mesure la couverture de gras extérieure et les dépôts dans la cage thoracique. Une carcasse bien musclée et modérément couverte laisse plus de muscle et moins de gras à retirer ; la race y contribue, comme le montre le dossier sur les races bovines à viande.
Une carcasse très couverte n’est pas un mauvais achat pour autant : elle supporte mieux une maturation longue, et son rendement carcasse ne dit rien de ce que le billot en tirera. D’où l’intérêt de comparer les lots par catégorie et par classe.
Au billot : geste, parage et valorisation
- Un désossage au plus près de l’os laisse moins de viande dans le bac des os.
- Un parage régulier, ni trop épais ni trop léger, garde la viande vendable sans abîmer la présentation.
- Des couteaux affûtés et un ordre de découpe constant limitent les chutes déchirées.
- Les parures rouges trouvent leur prix en haché, en saucisses ou en farces.
- Une rotation rapide en chambre froide réduit la freinte de stockage.
Quelques semaines de pesées montrent en général quel levier coûte le plus : un fournisseur dont les carcasses rendent moins, un parage qui laisse trop de viande dans les chutes, une maturation qui coûte plus qu’elle ne rapporte.
Prochaine étape : fixer, catégorie par catégorie, un rendement de référence propre à la boutique, mesuré sur ses lots, puis revoir les prix de vente dès qu’un écart dure plus de quelques arrivages.